
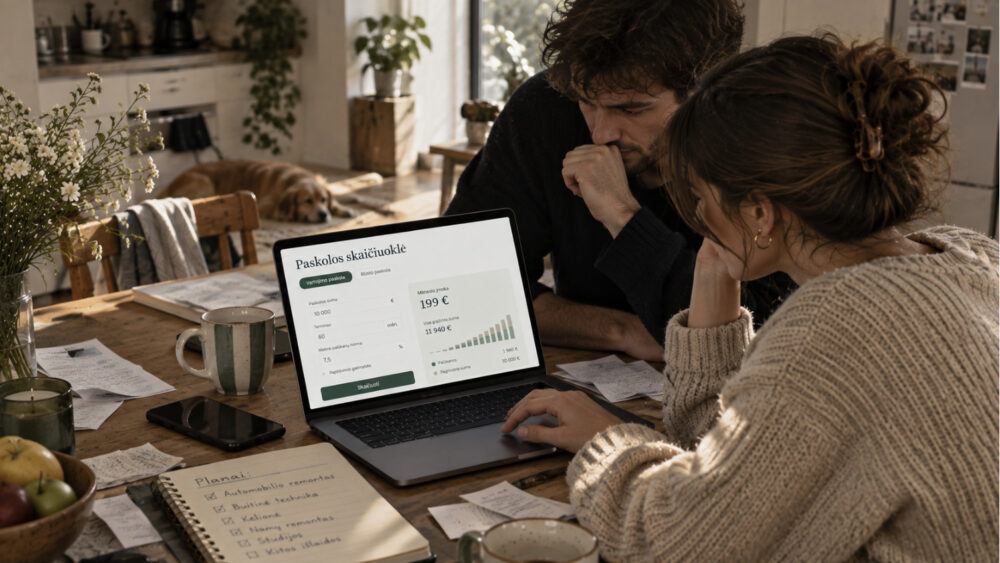
Vartojimo paskola dažniausiai svarstoma tada, kai atsiranda didesnė asmeninė išlaida, o santaupų jai padengti nepakanka. Finansavimo poreikis gali kilti dėl būsto ar automobilio remonto, buitinės technikos, medicinos paslaugų, studijų, vestuvių ar kelionės. Tokia paskola leidžia išlaidas padengti dabar, o sumą grąžinti dalimis pagal sutartą grafiką, tačiau kartu su ja atsiranda ir ilgalaikis finansinis įsipareigojimas.
Vartojimo paskolos lėšos skirtos asmeniniams poreikiams. Vartojimo paskolos panaudojimo įrodymų pateikti nereikia, todėl gavėjas pats sprendžia, kokią išlaidą finansuoti. Laisvė naudoti lėšas nepanaikina pareigos grąžinti paskolą pagal sutartas sąlygas.
Prieš lyginant pasiūlymus apibrėžiama konkreti išlaida ir apskaičiuojama, kokios sumos iš tiesų trūksta. Jei finansuojama tik dalis pirkinio ar paslaugos, paskola gali būti mažesnė už visą jų kainą. Toks pasirengimas padeda pasiūlymo sąlygas vertinti kartu su realiu poreikiu ir įmoka, kurią biudžetas galėtų išlaikyti.
Platformos modelis ir vartojimo paskolos sąlygos
SAVY veikia kaip tarpusavio skolinimo ir sutelktinio finansavimo platforma, jungianti paskolų gavėjus su investuotojais. Gavėjas pateikia paraišką, o investuotojai sprendžia, kokią sumą skirti paskolai finansuoti. Surinkus reikalingą finansavimą ir pasirašius sutartis, lėšos pervedamos gavėjui. Platformos veiklą prižiūri Lietuvos bankas.
Platformoje vartojimo paskolos suma gali siekti nuo 300 iki 35 000 eurų, o terminas – nuo 3 iki 120 mėnesių. Paskolai nereikia užstato, o metinė palūkanų norma prasideda nuo 6 proc. Šie dydžiai nusako galimas produkto ribas, bet negarantuoja vienodų sąlygų kiekvienam pareiškėjui. Galutinis pasiūlymas priklauso nuo individualaus mokumo vertinimo. Be palūkanų, gali būti taikomas vienkartinis tarpininkavimo mokestis ir mėnesinis mokestis.
Paskolų refinansavimas gali būti aktualus jau turintiems kelis finansinius įsipareigojimus arba norintiems pakeisti jų grąžinimo sąlygas. SAVY platformoje galima refinansuoti įsipareigojimus iki 35 000 eurų, pasirinkti naujos paskolos terminą iki 120 mėnesių ir, jei mokumo vertinimas leidžia, prašyti papildomos sumos. Ilgesnis terminas gali sumažinti mėnesio įmoką, tačiau savaime nereiškia mažesnės bendros paskolos kainos.
Paskolos gavėjas taip pat gali pasirinkti įmokų draudimą. Draudimo apsauga priklauso nuo darbo statuso: pagal darbo sutartį dirbantiems nurodomos laikino nedarbingumo, nesavanoriško darbo netekimo ir mirties rizikos, o savarankiškai dirbantiems – laikino nedarbingumo ir mirties rizikos.
Nuo paraiškos iki individualaus sprendimo
Paraiška dėl SAVY vartojimo paskolos teikiama internetu. Joje pareiškėjas pateikia asmens, kontaktinius ir finansinius duomenis, reikalingus jo kredito istorijai ir galimybėms įvertinti. Sprendimas priimamas individualiai, atsižvelgiant į pajamas, jų stabilumą, turimus įsipareigojimus ir kredito istoriją.
Kiti finansiniai įsipareigojimai savaime nereiškia, kad paskola nebus suteikta. Tačiau vertinant mokumą atsižvelgiama, kokią dalį pajamų jau sudaro turimos įmokos ir ar likusio biudžeto pakanka būtinoms išlaidoms. Teigiamo sprendimo atveju pareiškėjui pateikiamos individualios sąlygos. Jas priėmus, sutartis pasirašoma elektroniniu būdu, o lėšos išmokamos į nurodytą sąskaitą.
Atskiriamas atsakymo dėl galimybės skolintis ir pinigų išmokėjimo laikas. Atsakymas dėl paskolos galimybių įprastai pateikiamas per vieną valandą, o paskola paprastai suteikiama per vieną darbo dieną. Didesnei sumai ar ilgesniam terminui finansavimas gali būti surenkamas ilgiau, todėl greitas atsakymas nėra konkretaus išmokėjimo laiko garantija.
Kaip palyginti tikrąją paskolos kainą
Metinė palūkanų norma neparodo visos paskolos kainos. Bendroji vartojimo kredito kainos metinė norma (BVKKMN) apima palūkanas ir su paskola susijusius mokesčius, todėl padeda palyginti bendrą kainą. Pasiūlymus tikslinga lyginti esant tai pačiai paskolos sumai ir terminui, atkreipiant dėmesį ne tik į palūkanas, bet ir į bendrą grąžintiną sumą.
Tipiniame kainos pavyzdyje skolinantis 5 000 eurų 60 mėnesių laikotarpiui, kai fiksuota metinė palūkanų norma yra 6 proc., vienkartinis mokestis – 1,40 proc., o mėnesinis mokestis nuo negrąžinto likučio – 0,22 proc., BVKKMN siekia 9,64 proc. Pavyzdyje mėnesio įmoka yra 102,92 euro, o visa grąžintina suma – 6 245,22 euro. Tai iliustracija pagal nurodytas prielaidas, o ne individualus pasiūlymas.
Vartojimo paskolų įkainiuose vienkartinis tarpininkavimo mokestis nurodomas nuo 1,0 iki 8,5 proc. paskolos sumos, o mėnesinis – nuo 0,1 iki 1,85 proc. paskolos sumos. Skaičiuoklėje pateikiama įmoka yra preliminari: galutinės sąlygos priklauso nuo pareiškėjo finansinės situacijos ir individualaus vertinimo.
Pirmos įmokos mokėjimą galima atidėti iki trijų mėnesių, tačiau palūkanos skaičiuojamos ir atidėjimo laikotarpiu. Jos sumokamos kartu su pirmąja įmoka. Pasirinkus įmokų draudimą, jo mėnesio įmoka sudaro 6,67 proc. paskolos įmokos ir mokama draudimo bendrovei, todėl ji skaičiuojama atskirai nuo paskolos įmokos.
Įmoka turi tilpti į biudžetą
Prieš prisiimant naują įsipareigojimą įvertinamos reguliarios pajamos, būtinos išlaidos ir jau mokamos įmokos. Mėnesio įmoka planuojama taip, kad išliktų pakeliama ir tuo atveju, jei pajamos sumažėtų arba padidėtų būtinosios išlaidos. Kaip vieną rinkos orientyrą, visų asmens ar šeimos finansinių įsipareigojimų mėnesio įmokoms dažnai skiriama ne daugiau kaip 30–40 proc. gaunamų pajamų. Tai nėra universali taisyklė: tinkama riba priklauso nuo konkretaus biudžeto ir jo stabilumo.
Pavėluoti mokėjimai gali pakenkti kredito istorijai, apsunkinti ar pabranginti būsimą skolinimąsi, o užsitęsęs įsipareigojimų nevykdymas gali baigtis priverstiniu išieškojimu. Jei įmoka telpa į biudžetą tik nepaliekant vietos nenumatytoms išlaidoms, mažesnė paskolos suma gali būti tvaresnis sprendimas. Ilgesnis grąžinimo terminas sumažina mėnesio įmoką, bet gali padidinti bendrą grąžinamą sumą.
 Loading ...


